Audit d’entreprise : sécuriser une acquisition sans laisser passer un passif caché
Un audit d’entreprise ne consiste pas à relire des comptes pour « faire un contrôle ». Il vérifie, sur un périmètre défini, si les informations financières, juridiques, fiscales, sociales et opérationnelles correspondent à la réalité. Pour un dirigeant, il aide à prévenir une difficulté ou à mieux piloter une croissance. Pour un repreneur, il permet surtout de mesurer ce qu’il achète avant de signer.
Ce que l’audit vérifie, et ce qui le distingue d’un diagnostic
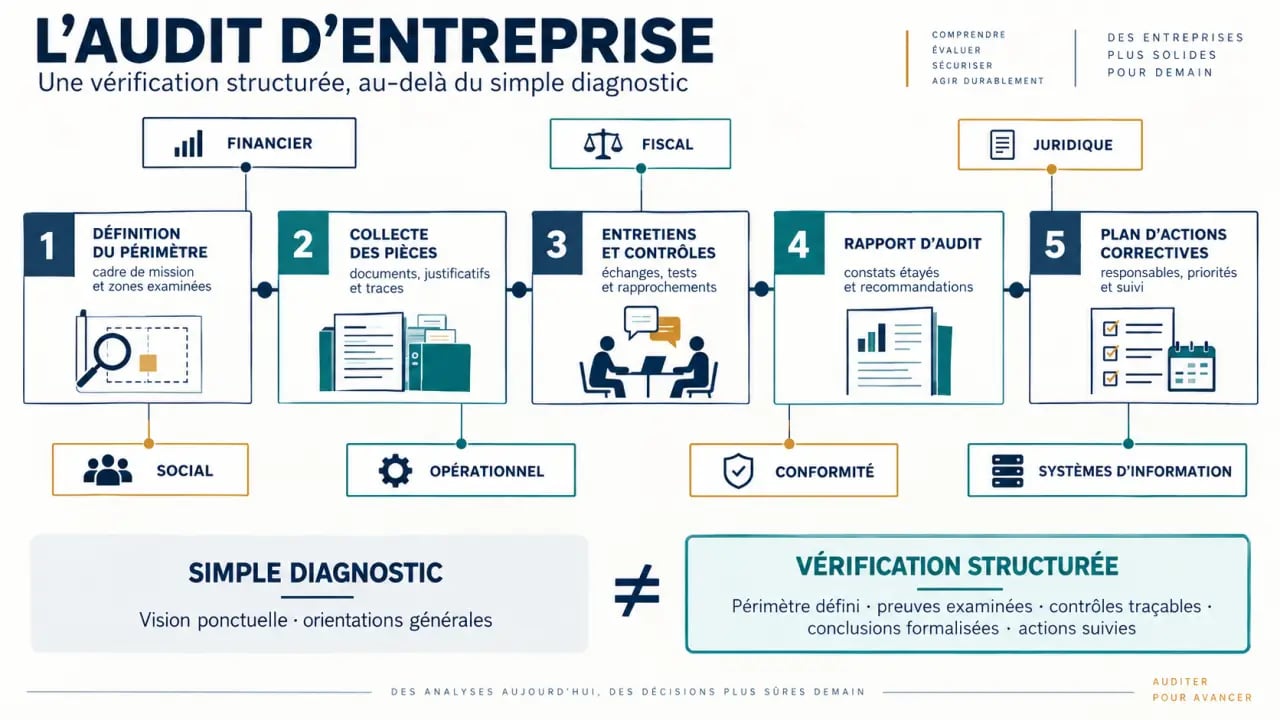
L’audit est une démarche structurée de vérification. L’auditeur collecte des éléments probants, les compare aux règles applicables, aux procédures internes et à la situation observée, puis formalise ses constats. Son objectif peut être la conformité, la fiabilité des états financiers, l’efficacité d’un processus ou l’identification de risques. Un audit externe gagne en crédibilité lorsque l’intervenant est indépendant de l’entreprise auditée.
Testez vos connaissances sur l’audit d’entreprise
Le diagnostic est généralement plus exploratoire. Il cherche à comprendre une situation, par exemple une baisse de marge, une tension de trésorerie ou un dysfonctionnement commercial, afin de proposer des pistes d’amélioration. L’audit va plus loin dans la vérification : il teste les pièces, les contrôles et la cohérence des informations. Les deux démarches sont complémentaires, mais elles ne répondent pas au même niveau d’exigence.
| Démarche | Question principale | Résultat attendu |
|---|---|---|
| Audit | Les données, pratiques et obligations sont-elles fiables et conformes ? | Constats étayés, écarts, réserves et recommandations |
| Diagnostic | Pourquoi l’entreprise rencontre-t-elle cette situation ? | Analyse des causes et pistes de progrès |
| Contrôle interne | Les procédures limitent-elles suffisamment les erreurs et les fraudes ? | Dispositifs de prévention et de sécurisation |
Choisir le bon périmètre plutôt qu’un audit trop général
Un audit utile est ciblé. Le périmètre dépend du projet de l’entreprise, de son secteur, de sa taille et des risques prioritaires. Commander un audit trop large sans question de départ augmente le temps de travail sans garantir une décision plus claire. À l’inverse, un périmètre trop réduit peut laisser hors champ un risque déterminant.
Les audits qui sécurisent les chiffres et les obligations
L’audit comptable et financier examine notamment le bilan, le compte de résultat, la trésorerie, le besoin en fonds de roulement, les actifs immobilisés et l’actif circulant. Il analyse aussi les emprunts, les dettes fournisseurs, les dettes fiscales, les salaires et les comptes courants d’associés. L’audit fiscal vérifie les déclarations, les paiements et les zones de risque liées à la TVA, à l’IS ou à d’autres impositions. L’audit juridique porte sur les statuts, les contrats, les contentieux, les sûretés, les marques, les brevets, les licences et les engagements de l’entreprise.
Les audits qui examinent le fonctionnement réel
L’audit social contrôle les contrats de travail, la paie, les congés, le temps de travail et les obligations associées. L’audit opérationnel s’intéresse aux processus d’achats, de production, de vente, de gestion des stocks, de facturation et de service client. Selon les enjeux, l’entreprise peut aussi diligenter un audit de conformité, de qualité, environnemental ou des systèmes d’information, notamment sur la cybersécurité et le RGPD. Un audit qualité peut également s’appuyer sur un référentiel comme ISO 9001, lorsque ce cadre correspond au périmètre retenu.
Un audit ne doit pas découper l’entreprise en services étanches, comme la finance, les ressources humaines ou l’informatique. Il doit aussi examiner les points de jonction, là où une information passe d’une équipe à l’autre. Une commande client mal transmise à la facturation, un départ salarié non signalé à la paie ou un contrat archivé sans alerte d’échéance peuvent créer des écarts invisibles dans chaque service pris isolément. La cartographie de ces interfaces rend les recommandations plus directement applicables.
Audit interne, audit externe et professionnels compétents
L’audit interne est mené par une personne ou une équipe rattachée à l’entreprise. Sa fonction est d’évaluer régulièrement les processus, le contrôle interne et la maîtrise des risques. Sa connaissance du terrain est précieuse, mais son indépendance doit être organisée. L’auditeur ne devrait pas examiner seul les opérations dont il a directement la responsabilité.
Commissaire aux comptes : obligations en redressement judiciaire, Consultez les règles officielles de nomination d’un commissaire aux comptes et les seuils applicables aux entreprises en sauvegarde ou en redressement judiciaire.
L’audit externe est confié à un cabinet ou à un professionnel extérieur. Il apporte un regard indépendant et une expertise adaptée au sujet. Un expert-comptable peut intervenir sur un audit comptable et financier contractuel. Le commissaire aux comptes exerce des missions d’audit légal et de certification des comptes dans le cadre prévu par la loi. Un avocat, un avocat fiscaliste ou un notaire peut compléter la mission sur les volets juridiques, fiscaux, patrimoniaux ou immobiliers. Pour un audit des systèmes d’information, un spécialiste technique est souvent nécessaire.
L’audit légal ne doit pas être confondu avec un audit volontaire. Le premier répond à une obligation de nomination et à une mission encadrée. Le second est décidé par le dirigeant, les associés, un investisseur ou un repreneur. Pour les sociétés concernées, la nomination d’un commissaire aux comptes est notamment requise lorsque deux des trois seuils suivants sont dépassés : 8 millions d’euros de chiffre d’affaires, 4 millions d’euros de total de bilan et 50 salariés. Les règles applicables peuvent dépendre de la forme sociale et de la situation de l’entreprise. Il est donc prudent de faire confirmer l’obligation par un professionnel.
Le déroulement concret : pièces, entretiens et rapport d’audit
Une mission commence par une lettre de mission ou un plan d’audit. Ce document fixe la question à traiter, le périmètre, la période examinée, les interlocuteurs, le calendrier, les méthodes et les livrables. Cette étape évite les malentendus : un audit de trésorerie ne couvre pas automatiquement les risques sociaux ou les contrats commerciaux.
Préparer les documents sans désorganiser les équipes
La préparation facilite la mission, mais elle ne consiste pas à transmettre des dossiers non triés. Un interlocuteur central peut organiser la liste des pièces et répondre aux demandes de l’auditeur. Les documents fréquemment analysés comprennent :
- les comptes annuels, les balances, les grands livres, les prévisions de trésorerie et les tableaux de bord ;
- les déclarations fiscales, les justificatifs de paiement, les rapports de gestion et les échanges liés aux contrôles ;
- les statuts, les procès-verbaux, les contrats clients et fournisseurs, les emprunts, les baux, les assurances et les documents relatifs aux contentieux ;
- les contrats de travail, les registres, les éléments de paie, les accords collectifs et les données relatives aux congés ;
- les procédures internes, les cartographies de processus, les inventaires, les droits d’accès aux outils et les éléments de conformité.
Des contrôles jusqu’au suivi des corrections
L’auditeur ne se limite pas aux documents. Il mène des entretiens, réalise des rapprochements, sélectionne des échantillons, observe certaines opérations et recherche les écarts entre les procédures affichées et les pratiques réelles. Le rapport d’audit présente le périmètre, les travaux réalisés, les limites éventuelles, les constats, les risques associés et les recommandations. Une réserve ou une exclusion doit être lue avec attention : elle indique ce que l’auditeur n’a pas pu vérifier ou ce qui appelle une vigilance particulière.
La restitution n’est utile que si elle se prolonge par un plan d’actions correctives avec un responsable désigné, une priorité, une échéance et un indicateur de suivi. Une anomalie de rapprochement bancaire, par exemple, peut conduire à revoir la séparation des tâches, le calendrier de contrôle et la validation des paiements. L’audit devient alors un outil d’amélioration, au lieu de rester un rapport rangé dans un dossier.
Avant une reprise, l’audit transforme les doutes en points de négociation
Lors d’une acquisition ou d’une reprise, l’audit de l’entreprise cible vérifie les informations communiquées par le cédant. Il ne confirme pas uniquement le chiffre d’affaires. Le repreneur doit comprendre la qualité des revenus, la dépendance à quelques clients, les engagements contractuels, la réalité des stocks, la solidité de la trésorerie et les dettes exigibles.
Le volet juridique et fiscal recherche notamment les litiges, les clauses pénales, les clauses d’exclusivité, les garanties données, les nantissements, les dettes fiscales et les risques de redressement. Le volet social identifie les engagements liés aux salariés. Ces éléments peuvent révéler un passif caché, modifier la valorisation ou justifier une garantie d’actif et de passif. Un constat n’impose pas nécessairement d’abandonner l’opération. Il permet de négocier un prix, une garantie, une condition suspensive ou un plan de régularisation avec une vision plus précise.
Il est pertinent de déclencher un audit volontaire avant une levée de fonds, une fusion, une forte croissance, une réorganisation, une transmission ou dès qu’un indicateur se dégrade sans explication claire. Dans ces situations, attendre l’apparition d’un contentieux, d’une crise de liquidité ou d’un contrôle fiscal coûte souvent plus cher que de vérifier tôt les zones sensibles.