Un tableau de bord comptable révèle les écarts avant qu’ils ne pèsent sur la trésorerie
Un tableau de bord comptable transforme les données de facturation, de banque et de comptabilité en repères de décision. Il permet de voir rapidement si l’activité suit le budget, si la trésorerie se tend ou si une marge se dégrade, sans attendre la clôture annuelle. Pour être utile, il doit rester lisible, actualisé et centré sur les indicateurs qui influencent réellement l’entreprise.
Le tableau de bord comptable n’est ni le bilan ni un simple reporting
Le tableau de bord comptable est une synthèse périodique d’indicateurs financiers et opérationnels. Il répond à des questions immédiates : le chiffre d’affaires progresse-t-il ? Les clients paient-ils dans les délais ? Les charges augmentent-elles plus vite que les ventes ? La trésorerie disponible couvre-t-elle les échéances à venir ?
Quiz : Maîtriser le tableau de bord comptable
Le bilan comptable décrit le patrimoine de l’entreprise à une date donnée, tandis que le compte de résultat retrace son activité sur une période. Ces documents sont indispensables, mais ils ne suffisent pas toujours au pilotage quotidien. Le tableau de bord rassemble des données plus récentes, les compare au prévisionnel et fait ressortir les signaux qui appellent une décision.
Il se distingue aussi du tableau de bord de gestion par son lien étroit avec les écritures comptables, les flux bancaires et la facturation. Les deux approches se complètent : la comptabilité fournit des données fiables, tandis que la gestion les relie aux volumes vendus, aux heures travaillées, aux stocks ou aux projets en cours.
Partir de 2 ou 3 objectifs avant de choisir les KPI
Un indicateur n’a de valeur que s’il éclaire une action. Commencez par limiter le pilotage à 2 ou 3 objectifs : sécuriser la trésorerie, restaurer une marge, développer une activité rentable ou maîtriser la masse salariale. Un objectif bien formulé peut suivre la méthode SMART : spécifique, mesurable, atteignable, pertinent et défini dans le temps.
Les indicateurs financiers à privilégier
Pour une TPE ou une PME, suivre entre 6 et 10 indicateurs évite de noyer les décisions sous des chiffres secondaires. Le socle dépend de l’activité, mais les KPI ci-dessous couvrent les principaux risques :
- Chiffre d’affaires : montant facturé ou encaissé, à comparer au budget et à la même période précédente.
- Marge brute : chiffre d’affaires moins les coûts directement liés aux ventes. Son taux se calcule ainsi : marge brute / chiffre d’affaires × 100.
- Résultat d’exploitation ou EBE : mesure de la performance de l’activité avant les éléments financiers et exceptionnels, selon l’indicateur retenu.
- Trésorerie disponible : solde bancaire réellement mobilisable, complété par un prévisionnel de trésorerie.
- BFR : besoin en fonds de roulement, lié notamment au décalage entre les encaissements clients, les stocks et les paiements fournisseurs.
- Charges fixes, charges variables et masse salariale : pour repérer une dérive de structure ou un coût qui dépasse le niveau d’activité.
- Impayés et délai d’encaissement : essentiels lorsque les ventes sont solides, mais que l’argent arrive trop tard.
Ajouter une mesure opérationnelle qui explique les chiffres
Une baisse de marge ne se comprend pas uniquement dans le grand livre comptable. Une entreprise de services peut suivre le nombre de jours facturés, un commerce le panier moyen ou la rotation des stocks, et une activité par abonnement le taux de renouvellement. L’indicateur opérationnel donne souvent la cause que l’indicateur financier révèle.
Un retard de règlement isolé, une remise commerciale inhabituelle ou une hausse discrète des achats peut sembler anodin. Observé mois après mois, ce détail peut pourtant devenir un problème de trésorerie ou de rentabilité. Prévoir un seuil d’alerte pour chaque KPI aide à intervenir lorsque le signal est encore faible, plutôt que lorsque le résultat est déjà compromis.
Construire un tableau prévu, réel, écart et action
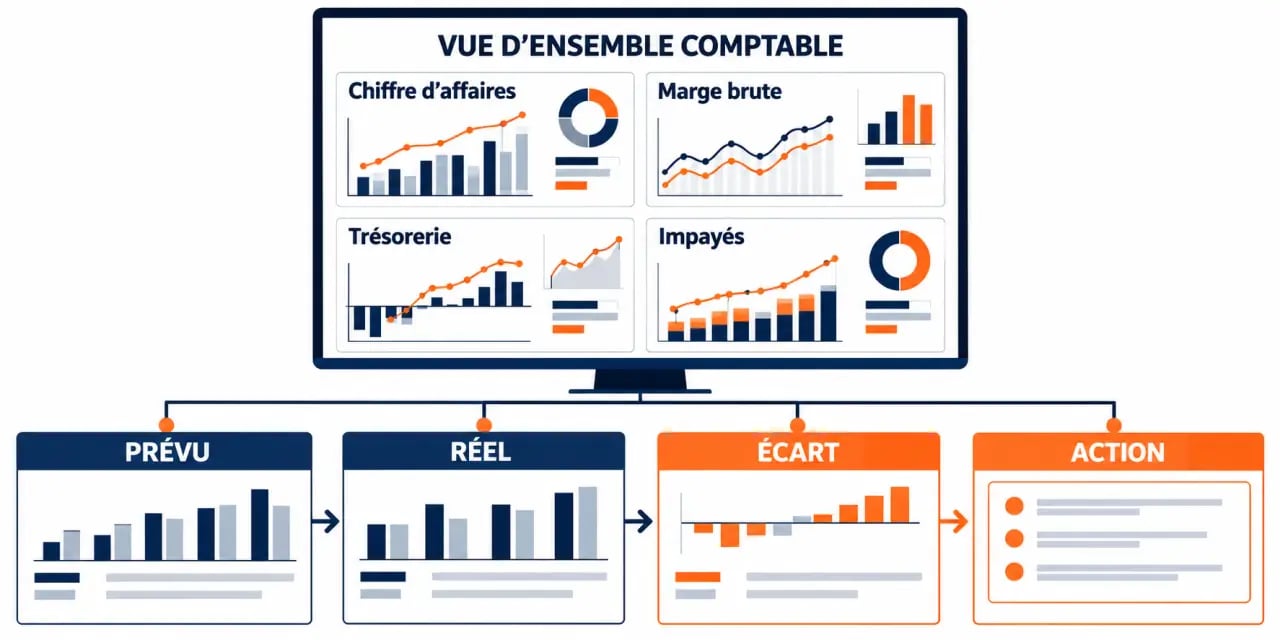
Le format le plus actionnable ne se limite pas à afficher un montant. Il met en regard la cible, le résultat observé, l’écart et la décision prise. Cette structure convient aussi bien à un tableau Excel qu’à un logiciel de gestion.
| Indicateur | Prévu | Réel | Écart | Action à suivre |
|---|---|---|---|---|
| Chiffre d’affaires mensuel | Budget du mois | Facturation ou encaissement constaté | Réel - prévu | Analyser les volumes, les prix et les clients |
| Marge brute | Taux cible | Taux constaté | Réel - cible | Vérifier les achats, les remises et les prix de vente |
| Trésorerie | Solde prévisionnel | Solde bancaire | Réel - prévu | Relancer, décaler ou financer si nécessaire |
| Impayés | Encours acceptable | Encours échus | Réel - seuil | Mettre en place un plan de relance et un suivi client |
Créez d’abord une vue d’ensemble sur une seule page, puis conservez des onglets ou des rapports détaillés pour les revenus, les dépenses, les encaissements et les dettes. Une courbe convient à l’évolution de la trésorerie, les barres à la comparaison entre le prévu et le réel, et un code couleur sobre aux alertes. Un bon tableau se lit en moins de 30 secondes, puis invite à approfondir uniquement l’anomalie identifiée.
Fiabiliser les données et installer une routine d’analyse
Un tableau de bord précis ne compense pas des données incomplètes. Définissez un circuit de l’information : qui transmet les ventes, qui valide les dépenses, quelle date limite s’applique et où sont stockées les pièces. Le rapprochement bancaire, le contrôle des factures clients et la vérification des écritures inhabituelles réduisent le risque de prendre des décisions sur des montants erronés.
Une fréquence adaptée au rythme de l’activité
Un suivi hebdomadaire est pertinent pour la trésorerie, les encaissements et les dépenses sensibles. Une analyse mensuelle convient généralement au chiffre d’affaires, aux charges, à la marge et au résultat d’exploitation, une fois les données consolidées. Prévoyez également une revue trimestrielle pour réviser le budget, les seuils d’alerte et les indicateurs devenus moins utiles.
Lire l’écart avant de corriger
Un écart négatif n’indique pas automatiquement une contre-performance. Il faut en identifier l’origine : décalage de facturation, saisonnalité, erreur de saisie, hausse ponctuelle des achats, baisse de volume ou modification du mix de ventes. Notez l’explication, le responsable et l’échéance de l’action corrective. Cette discipline transforme le tableau en outil de pilotage par exception : l’attention se concentre sur les anomalies significatives, pas sur chaque ligne comptable.
Le tableau de bord ne remplace pas l’expert-comptable. Celui-ci reste essentiel pour la conformité, les comptes annuels, les déclarations et l’analyse approfondie. En revanche, un reporting régulier permet d’arriver aux échanges avec des questions concrètes et des décisions mieux préparées.
Excel, Google Sheets ou logiciel : choisir selon le volume et le besoin d’automatisation
Le bon outil est celui qui maintient un niveau de fiabilité compatible avec le temps dont vous disposez. Un tableur convient au démarrage ; l’automatisation devient utile lorsque les flux se multiplient ou que la mise à jour manuelle prend trop de temps.
| Solution | Atouts | Limites | Usage pertinent |
|---|---|---|---|
| Excel | Calculs personnalisés, graphiques, grande souplesse | Saisie manuelle, risque d’erreur de formule et de version | Tableau sur mesure avec peu de sources de données |
| Google Sheets | Partage simultané, accès à distance, historique des modifications | Dépendance à une bonne organisation des droits et des fichiers | Travail collaboratif et suivi simple |
| Logiciel comptable ou de gestion | Import bancaire, facturation, reporting et actualisation plus automatisés | Paramétrage initial et coût d’abonnement éventuel | Flux récurrents, plusieurs utilisateurs ou besoin de fiabilité accrue |
| Accompagnement comptable | Lecture experte, contrôle et conseil | Ne dispense pas de suivre les alertes entre deux rendez-vous | Décisions importantes, croissance ou situation financière tendue |
Avant de changer d’outil, vérifiez surtout sa capacité à récupérer les données bancaires, de facturation et de comptabilité sans ressaisie, à tracer les modifications et à donner les bons accès aux personnes concernées. La technologie accélère la collecte, mais la pertinence des objectifs, le contrôle des données et l’analyse des écarts restent les bases d’un tableau de bord comptable efficace.